
DBR·ARB·ASTER는 잇따라 언락…프로젝트별 공급 방향 엇갈려
파일코인, 유료 스토리지 수요·네트워크 수익성 확대 여부가 관건
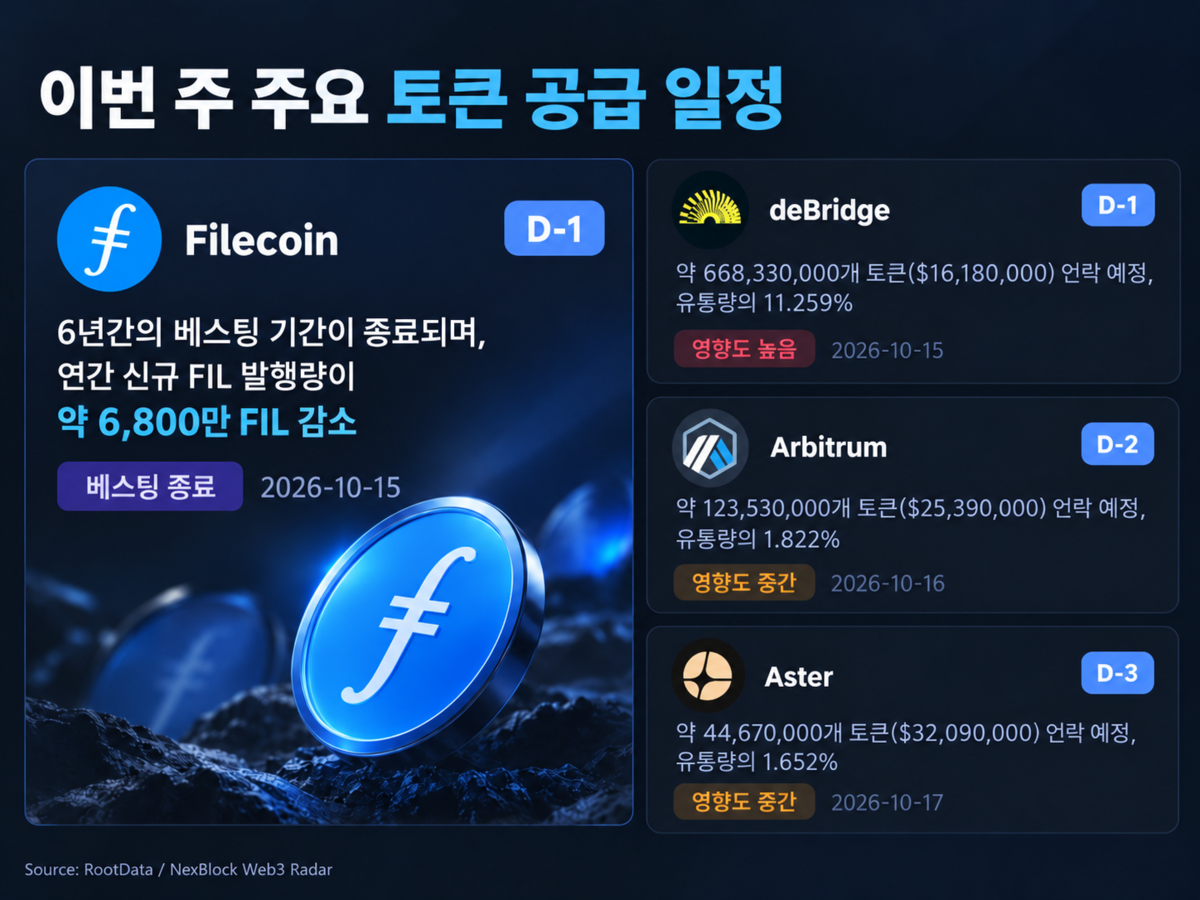
파일코인(Filecoin)이 메인넷 출시 이후 6년간 이어온 장기 베스팅 일정을 마무리한다. 이에 따라 베스팅을 통해 유통 가능 물량으로 풀리던 FIL이 줄어 연간 유통량 증가분이 약 6800만 개 감소할 것으로 예상되는 가운데, 디브리지(DBR), 아비트럼(ARB), 아스터(ASTER) 등 주요 프로젝트에서는 잇따라 토큰 언락이 예정돼 상반된 공급 흐름이 나타날 전망이다.
14일 넥스블록 Web3 레이더와 글로벌 Web3 데이터 플랫폼 루트데이터(RootData)에 따르면 파일코인의 6년 장기 베스팅 기간은 오는 15일 종료된다. 이에 따라 그동안 베스팅을 통해 매년 유통 가능 물량으로 풀리던 FIL 규모가 줄면서, 연간 유통량 증가분은 약 6800만 FIL 감소할 것으로 RootData는 집계했다.
현재 베스팅과 블록 보상을 통해 연간 약 8900만 FIL이 증가하고 있지만, 장기 베스팅 종료 이후에는 연간 증가량이 약 2100만 FIL로 감소할 것으로 RootData는 보고 있다. 다만 이는 FIL 발행 자체가 중단된다는 의미가 아니라 초기 이해관계자에게 배정된 물량의 베스팅이 끝나면서 해당 경로를 통한 공급이 사라지는 것이다.
파일코인은 2020년 10월 15일 메인넷을 출시했다. 당시 설계된 토큰 이코노미에 따르면 파일코인 재단에 배정된 1억 FIL과 파일코인 개발사 프로토콜랩스(Protocol Labs)에 배정된 3억 FIL은 네트워크 출시 시점부터 6년에 걸쳐 선형으로 베스팅되도록 설계됐다. 초기 SAFT 투자자 물량은 6개월부터 3년까지 서로 다른 기간에 걸쳐 순차적으로 해제됐다.
파일코인 재단도 올해 2월 공개한 ‘2026 Filecoin Network Strategy’에서 2026년을 토큰 이코노미의 전환점으로 제시했다. 재단은 올해 마지막 네트워크 베스팅 기간이 종료될 예정이라며, 공급 확대보다 유료 온체인 스토리지 수요와 네트워크 수익성을 높이는 방향으로 생태계 전략을 전환하겠다고 밝혔다.
장기 베스팅 종료 이후에도 FIL의 신규 공급이 완전히 멈추는 것은 아니다.
파일코인의 전체 최대 공급량은 20억 FIL이며 이 가운데 70%인 14억 FIL이 마이닝 보상에 배정됐다. 이 중 11억 FIL은 스토리지 마이닝 보상으로, 시간에 따라 공급되는 단순 민팅(Simple Minting) 3억3000만 FIL과 네트워크 성장에 연동되는 베이스라인 민팅(Baseline Minting) 7억7000만 FIL로 구성된다. 나머지 3억 FIL은 향후 활용 방식을 커뮤니티가 결정하는 채굴 준비금(Mining Reserve)으로 설정됐다.
특히 단순 민팅은 2020년 메인넷 출시 때부터 6년 반감기에 해당하는 지수감소 방식으로 설계돼 시간 경과에 따라 채굴 보상 발행 속도가 점진적으로 낮아진다. 이는 이번에 종료되는 재단·프로토콜랩스의 6년 베스팅과는 별개의 공급 구조다.
파일코인의 공급 속도가 낮아지는 것과 달리 이번 주에는 주요 알트코인의 토큰 언락이 잇따른다.
디브릿지는 15일 약 6억6833만 DBR을 언락한다. 현재 기준 약 1306만 달러 규모로 유통 시가총액의 약 11.27%에 해당한다. 현재 약 61.9%의 DBR이 언락된 상태로, 이번 물량은 유통 규모와 비교해 상대적으로 큰 편이다.
16일에는 아비트럼이 약 1억2353만 ARB를 언락한다. 약 2288만~2312만 달러 상당으로 유통 시가총액의 약 1.82% 수준이다.
이어 17일에는 아스터가 약 4467만 ASTER를 시장에 풀 예정이다. 현재 가치로 약 3135만 달러 규모이며 유통 시가총액의 약 1.65%에 해당한다. 같은 날 스파크 프로토콜(SPK)은 약 586만 달러, 칼데라(ERA)는 약 161만 달러 규모의 토큰 언락을 앞두고 있다. 특히 칼데라는 유통 시가총액 대비 언락 규모가 약 15.7%로 비교적 높다.
이번 주 토큰 일정은 프로젝트마다 공급 구조가 서로 다른 방향으로 움직인다는 점에서 주목된다.
DBR·ARB·ASTER는 기존에 잠겨 있던 토큰이 새롭게 유통 가능한 상태로 전환되는 반면, 파일코인은 초기 재단·개발사에 배정된 장기 베스팅이 끝나면서 해당 경로에서 발생하던 신규 공급이 줄어든다.
다만 토큰 언락 물량이 실제 시장에 즉시 매도되는 것은 아니며, 베스팅 종료 자체를 가격 상승 요인으로 단정하기도 어렵다. 실제 시장에 미치는 영향은 토큰 보유 주체의 매도 여부와 유통량, 거래 유동성 등 여러 요인에 따라 달라질 수 있다.
파일코인 생태계 역시 공급 감소 자체보다는 이후 네트워크 수요가 뒷받침될 수 있는지가 관건이다. 파일코인 재단은 올해 유료 온체인 스토리지 거래 확대와 네트워크 수익성 강화를 핵심 과제로 제시한 만큼, 6년 베스팅 종료 이후 FIL의 공급 구조 변화와 실제 네트워크 이용 증가가 맞물릴지가 향후 토큰 이코노미의 주요 관전 포인트가 될 전망이다.